
A aprovação do novo sistema fiscal brasileiro trouxe o maior desafio de gestão das últimas décadas para os empreendedores. Entender as regras da cbs e ibs não é mais uma questão de planejamento futuro, mas uma necessidade operacional imediata.
Muitos gestores ainda possuem dúvidas sobre como adaptar seus negócios às novas alíquotas e regras de creditamento. Manter o modelo de apuração antigo ou antecipar a migração dos sistemas são caminhos que exigem análise criteriosa de especialistas.
Este artigo ajudará você a comparar os cenários possíveis para a sua empresa durante o período de transição. Compreenda os impactos diretos no seu fluxo de caixa e descubra a alternativa mais segura para proteger a rentabilidade do seu negócio.
O Que São a CBS e o IBS no Novo Modelo?
O coração da Reforma Tributária baseia-se na implementação de um Imposto sobre Valor Agregado (IVA) no formato dual. Esse modelo substitui a complexidade de cinco tributos atuais por apenas duas novas cobranças principais.
A Contribuição sobre Bens e Serviços (CBS) é de competência estritamente federal. Ela nasce com o objetivo de unificar e substituir definitivamente o PIS, a COFINS e o IPI.
Já o Imposto sobre Bens e Serviços (IBS) possui gestão compartilhada entre os estados e os municípios. O IBS consolida o ICMS (estadual) e o ISS (municipal), padronizando regras que antes variavam em milhares de cidades diferentes.
O Fim da Guerra Fiscal e a Cobrança no Destino
Um dos impactos mais profundos da nova legislação é a alteração do local onde o imposto é efetivamente devido. Historicamente, tributos como o ISS e o ICMS eram recolhidos no local de origem da empresa prestadora ou produtora.
Isso gerava uma intensa guerra fiscal, onde cidades ofereciam alíquotas mínimas para atrair sedes corporativas. Com a implementação do IBS, o imposto passa a ser cobrado no destino, ou seja, onde o consumidor do produto ou serviço está localizado.
Para muitas empresas, manter um endereço fiscal continuará sendo uma estratégia vital para a organização administrativa e redução de custos operacionais. No entanto, o benefício tributário da localização será equalizado nacionalmente.
Cronograma de Transição: O Que Acontece Agora?
Uma objeção muito comum entre os empresários é o receio de que a mudança paralise a contabilidade da empresa do dia para a noite. Para evitar um colapso econômico, o governo estruturou um período de transição longo e faseado.
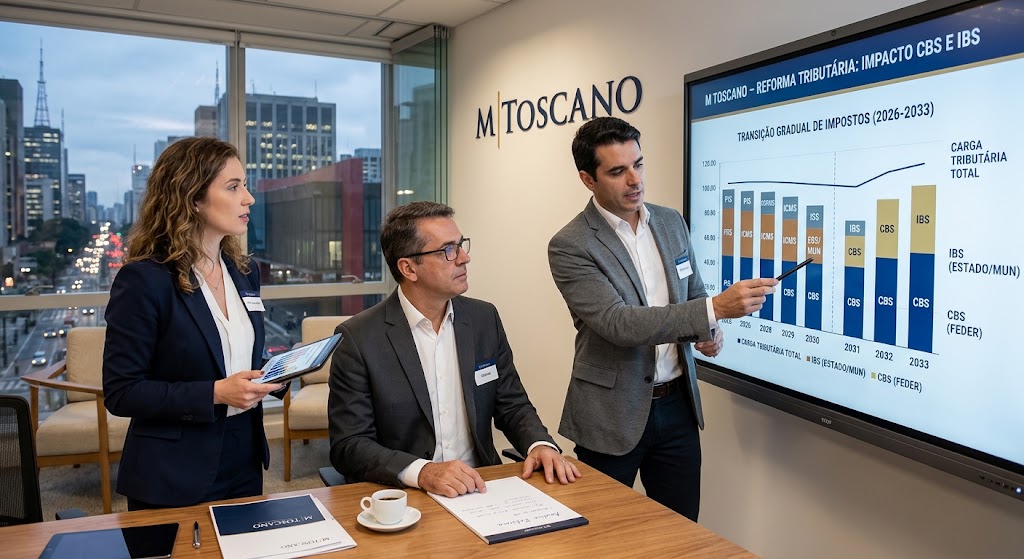
O ano de 2026 marca o início prático dessa jornada, com a cobrança de uma alíquota teste de 0,9% (sendo 0,8% para a CBS e 0,1% para o IBS). Esse valor é compensado com os tributos atuais, servindo para calibrar os sistemas governamentais.
Segundo as diretrizes publicadas pelo Ministério da Fazenda, a CBS passará a vigorar integralmente a partir de 2027. Já o IBS terá uma transição gradual e progressiva entre os anos de 2029 e 2032.
2026
Início prático da jornada com a cobrança de uma alíquota teste de 0,9% (0,8% para a CBS e 0,1% para o IBS), compensada com os tributos atuais.
2027
A Contribuição sobre Bens e Serviços (CBS) passa a vigorar de forma integral em todo o território nacional.
2029 a 2032
Período de transição gradual e progressiva do Imposto sobre Bens e Serviços (IBS), até a extinção completa do modelo antigo.
Como Lidar com as Obrigações Acessórias Durante a Transição
O período de transição exige que as empresas mantenham controles em duplicidade, o que aumenta temporariamente a burocracia interna. Os sistemas de gestão (ERP) precisarão apurar os impostos antigos e os novos de forma perfeitamente paralela.
Empresas que tentarem realizar esse controle de forma manual ou amadora correrão sérios riscos de autuações. A malha fina do governo cruzará os dados da CBS e do IBS em tempo real com a emissão das novas notas fiscais eletrônicas.
Se a sua empresa já possui pendências no sistema antigo, a hora de agir é agora. Entender como regularizar um DAS atrasado evita que dívidas passadas bloqueiem a emissão de certidões necessárias na nova regra fiscal.
Sua empresa está preparada para operar com dois sistemas tributários simultâneos? Solicite um diagnóstico fiscal com a M Toscano e entenda como podemos simplificar essa transição para o seu negócio.
Solicitar Diagnóstico FiscalImpactos Diretos na Precificação e no Fluxo de Caixa
Com a alteração da base de cálculo e a exclusão da cobrança de impostos em cascata, o preço final dos produtos precisará ser totalmente recalculado. A nova sistemática exige que o imposto pago na etapa anterior gere crédito integral para a etapa seguinte.
Para não perder margem de lucro, o gestor precisa mapear detalhadamente todos os custos da sua cadeia produtiva. Tentar absorver possíveis aumentos de carga sem reestruturar o preço de venda é o caminho mais rápido para a descapitalização do caixa.
Além dos impostos sobre o consumo, é crucial manter a folha de pagamento otimizada. Calcular corretamente os encargos trabalhistas garante que a empresa possua liquidez financeira para enfrentar os primeiros anos do novo regime tributário.
Comparativo: Simples Nacional vs. Lucro Presumido
A Reforma Tributária trouxe um dilema estratégico para micro e pequenas empresas. O texto aprovado pelo Senado Federal garante a permanência do regime simplificado, mas cria duas alternativas distintas de recolhimento.
Alternativa 1: Guia Única (DAS)
Continua recolhendo os impostos unificados. A desvantagem é o repasse de um volume menor de créditos tributários aos clientes B2B, o que pode resultar em perda de competitividade comercial.
Alternativa 2: Recolhimento Separado
Recolhe CBS e IBS separadamente pelas regras normais. Transfere créditos integrais aos clientes, porém exige um rigor contábil robusto, muito comparável ao do Lucro Presumido.
O Princípio da Não Cumulatividade Plena
O modelo antigo do PIS e da COFINS gerava intensos debates judiciais sobre o que configurava ou não insumo para a geração de créditos fiscais. A Receita Federal frequentemente autuava empresas por divergências de interpretação sobre essas despesas.
Com a chegada da CBS e do IBS, a promessa é a adoção da não cumulatividade plena e financeira. Isso significa que praticamente qualquer aquisição de bens ou serviços para uso da empresa gerará crédito para abater o imposto devido na venda.
No entanto, o aproveitamento desses créditos dependerá do efetivo pagamento do tributo pelo fornecedor. É por isso que auditar a saúde fiscal dos seus parceiros de negócios se tornará uma rotina obrigatória nos departamentos de compras.
A Importância de uma Assessoria Especializada
Muitos empresários hesitam em contratar uma consultoria dedicada, considerando apenas o preço imediato dos honorários. Contudo, o retorno sobre o investimento em inteligência tributária ocorre já nos primeiros meses de adequação estratégica.
Apoiar-se apenas no contador interno para reestruturar toda a matriz fiscal do negócio costuma sobrecarregar a operação. Profissionais especializados, com acesso constante às normativas da Receita Federal, entregam cenários preditivos baseados em dados sólidos.
A M Toscano atua diretamente na blindagem do seu patrimônio durante essa fase de instabilidade jurídica. Nós assumimos a complexidade da transição de sistemas para que você mantenha seu foco exclusivo na atração de clientes e no crescimento do faturamento.
Os Riscos de Adiar a Atualização Tributária
Esperar que todas as regras estejam consolidadas para só então começar a agir é um erro tático grave. A adequação exige treinamento de equipe, homologação de softwares emissores de notas fiscais e renegociação de prazos com clientes estratégicos.
O governo não perdoará falhas operacionais decorrentes de desconhecimento tecnológico. A entrega incorreta das novas obrigações acessórias gerará multas automáticas pesadas, comprometendo severamente a emissão de notas do seu negócio.
Portanto, o momento ideal para iniciar o mapeamento tributário é hoje. Ter clareza sobre os impactos em cada produto do seu portfólio é a única forma de garantir que sua empresa permaneça lucrativa na nova realidade econômica do Brasil.
Não permita que a complexidade da Reforma Tributária reduza as margens de lucro do seu negócio. Fale agora com os especialistas da M Toscano – Contabilidade em Manaus, solicite um planejamento estratégico personalizado e faça a transição da CBS e IBS com total segurança técnica.
Solicitar Planejamento EstratégicoPerguntas Frequentes (FAQ)
São os dois novos tributos criados pela Reforma Tributária para simplificar o sistema fiscal brasileiro. A CBS (Contribuição sobre Bens e Serviços) é federal e substitui PIS, COFINS e IPI. O IBS (Imposto sobre Bens e Serviços) é estadual/municipal e substitui o ICMS e o ISS.
Depende exclusivamente do seu setor de atuação e da sua cadeia de fornecedores. Empresas de serviços tendem a ter um aumento nominal de alíquota, mas poderão compensar parte desse custo utilizando créditos plenos das suas compras e despesas operacionais.
Não. A legislação garante que o Simples Nacional continue existindo. No entanto, o empreendedor precisará avaliar se manter o pagamento na guia única será comercialmente vantajoso, pois isso limitará a transferência de créditos tributários aos clientes B2B.
O ano de 2026 é o marco inicial da transição, aplicando-se uma alíquota global de 0,9% (0,8% de CBS e 0,1% de IBS). Em 2027, a CBS passa a ser cobrada integralmente, extinguindo o PIS e a COFINS. A transição total do IBS ocorrerá gradativamente de 2029 a 2032.
A legislação garante que os saldos credores homologados não serão perdidos. As empresas terão prazos e regras específicas para utilizar esses créditos antigos, abatendo os valores dos novos tributos (IBS e CBS) ao longo do período de transição.
O imposto (IBS) passará a ser destinado à cidade ou estado onde o usuário final do serviço está localizado, e não mais na cidade sede da empresa de tecnologia. Isso exigirá sistemas de faturamento automatizados para identificar o domicílio fiscal de cada cliente.
É muito provável que você precise atualizar a versão do seu sistema ou até mesmo trocar de fornecedor caso ele não se adeque. Durante a transição, o ERP deverá ser capaz de calcular simultaneamente os tributos do regime antigo e do novo regime dual.
O passo inicial e fundamental é realizar um diagnóstico tributário com uma assessoria contábil especializada. Esse estudo mapeará suas atuais margens de lucro, os créditos gerados pelos seus fornecedores e simulará qual será o impacto real da nova legislação no seu caixa.
